 פשוט להשוות.
ביטוח ריסק למשפחה מול ביטוח חיים למשכנתא: מה ההבדל?
״יש לי ביטוח חיים למשכנתא, אז המשפחה שלי מכוסה״. זו מחשבה מובנת. אבל למי בדיוק מיועד הכסף?
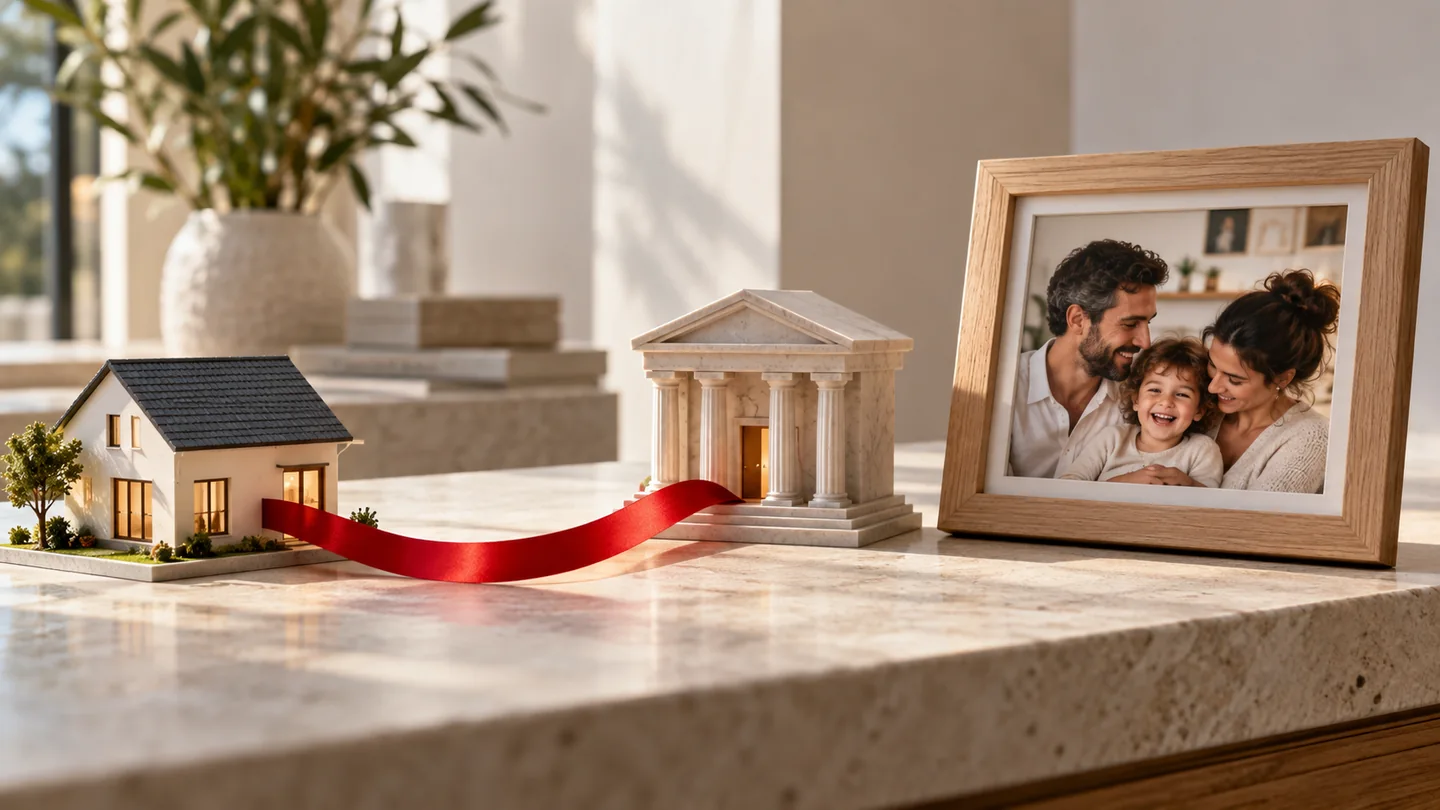
ביטוח חיים למשכנתא נועד קודם כל לפרוע את יתרת ההלוואה המבוטחת מול הגוף המלווה. ביטוח ריסק פרטי נועד לשלם למוטבים שנקבעו בפוליסה את סכום הביטוח. כל מוצר עונה על צורך אחר.
ביטוח משכנתא: מטפל בחוב
כאשר מבוטח נפטר ומתקיים מקרה ביטוח מכוסה, הפוליסה המשועבדת נועדה לשלם תחילה לגוף המלווה לפי יתרת החוב ותנאי הפוליסה. בכך היא מסייעת למנוע מצב שבו ההלוואה נותרת במלואה על המשפחה.
ביטוח ריסק: כסף למוטבים
בפוליסת ריסק עצמאית, סכום הביטוח שנקבע משולם למוטבים לפי תנאי הפוליסה אם מתקיים מקרה הביטוח. המשפחה יכולה להזדקק לכסף גם להוצאות שוטפות, חינוך, חובות אחרים וזמן הסתגלות, ולא רק למשכנתא.
צריך את שניהם?
אין תשובה אחידה. בודקים הכנסות, חובות, בני משפחה שתלויים בהכנסה, חסכונות וכיסויים קיימים. חשוב גם לבדוק שלא קונים כיסוי כפול בלי להבין את המטרה של כל פוליסה. איש מקצוע בעל רישיון יכול לסייע בהתאמה אישית.
שאלו מי אמור להרוויח מהכיסוי
ביטוח חיים למשכנתא קשור ליתרת חוב ולדרישות הבנק. ביטוח ריסק אישי נועד בדרך כלל להעמיד סכום למוטבים לפי הפוליסה. אותו אירוע קשה, שתי מטרות שונות: להסדיר חוב מצד אחד, ולתת למשפחה כסף לחיים שממשיכים מצד שני.
איך יודעים מה חסר?
רשמו אילו חובות והוצאות יישארו, איזו הכנסה תאבד ואילו כיסויים כבר קיימים. בדקו למי הכסף משולם בכל פוליסה, מה סכום הביטוח וכמה שנים הוא אמור להיות רלוונטי. זו שיחה על הצרכים שלכם, לא נוסחה אחת שמתאימה לכולם.
האם צריך את שניהם?
התשובה תלויה במבנה המשפחה, בחובות, בהכנסות ובכיסויים קיימים דרך עבודה או פוליסה אחרת. אפשר לחשוב על שתי קופסאות נפרדות: אחת מיועדת לחוב על הבית והשנייה להוצאות החיים של מי שנשאר. בדקו כמה כסף צפוי בכל קופסה ולמי הוא משולם, ואז החליטו אם יש פער שצריך לבדוק עם איש מקצוע.